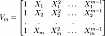Торговля акциями требует гибкости, особенно когда речь идет о тестировании стратегий технического анализа на прошлых данных. Я выбрал Python и библиотеки backtesting.py и aiomoex, потому что они позволяют анализировать рынок без сложных платформ и ограничений. Python дает свободу автоматизации, backtesting.py обеспечивает удобный и быстрый механизм тестирования стратегий, а aiomoex позволяет скачивать данные напрямую с Московской биржи без привязки к брокеру.
Важно, что backtesting.py получил обновление после четырех лет без обновлений, что делает его актуальным инструментом. И в отличие от MetaTrader, StockSharp, TSLab и Quik, которые работают с Московской биржей, но требуют Windows, если брокер имеет API, то можно запускать скрипт на любом сервере, включая облачные решения и Raspberry Pi.
В этой статье я протестирую самую свежую стратегию теханализа Джона Ф. Элерса (John Ehlers), направленную на устранение запаздывания скользящей средней. Разберемся, как её адаптировать к акциям Московской биржи и протестировать с помощью Python.
Новый индикатор Джона Элерса «устранение запаздывания скользящей средней»
Одна из главных проблем стандартных скользящих средних (SMA) — это запаздывание. Поскольку SMA рассчитывается как среднее за определенный период, её значение всегда отстает от реальной цены, что мешает своевременному входу в сделку.
Джон Элерс предложил решение — прогнозируемая скользящая средняя (PMA, Projected Moving Average). В отличие от обычных скользящих, PMA использует линейную регрессию для прогнозирования будущих значений, уменьшая лаг.

Формула PMA:PMA = SMA + Slope * Length / 2,
где Slope — наклон линии регрессии.
Дополнительно Элерс предложил прогнозировать саму PMA:PredictPMA = PMA + 0.5 (Slope - Slope[2]) Length
и наклон:PredictSlope = 1.5 Slope - 0.5 Slope[4].
Пересечения PredictPMA и PMA помогают находить точки входа и выхода, делая стратегию более адаптивной к изменениям рынка.

Стратегия на основе индикатора PMA Джона Ф. Элерса
Вход в длинную позицию:
– Цена закрытия на недельном графике выше 50-недельной PMA.
– Цена закрытия на дневном графике выше 50-дневной PMA.
– 10-дневная PMA выше 50-дневной.
Риск-менеджмент:
– Первоначальный стоп-лосс устанавливается на 10% ниже цены входа.
– Выход из позиции осуществляется по скользящему стопу на основе ATR.
Реализация бэктестинга через backtesting.py. Определение топ-20 акций по объему
Весь код представлен на GitHub.
Модуль data_loader.py

Для тестирования стратегии необходимо загружать актуальные данные о торгах.
В этом помогает библиотека aiomoex, которая предоставляет API-доступ к Московской бирже. В модуле data_loader.py реализована функция fetch_moex_data, позволяющая асинхронно получать исторические данные по свечам.
Функция запрашивает данные за последние 1825 дней (примерно 5 лет) и конвертирует их в формат Pandas DataFrame. Особенность реализации — использование асинхронного HTTP-клиента aiohttp, что ускоряет загрузку. Данные приводятся к удобному формату: преобразуются даты, устанавливается индекс, а названия колонок заменяются на стандартные для анализа.
Фильтрация ликвидных бумаг для тестирования. Модуль scanner.py

После загрузки данных важно отобрать ликвидные бумаги. Для этого в модуле scanner.py реализована функция get_top_20_stocks, которая анализирует объем торгов за последние 14 дней и выделяет 20 наиболее ликвидных акций.
Алгоритм работы следующий:
Получение списка всех торгуемых акций на основном рынке (TQBR) через API Московской биржи.
Асинхронная загрузка дневных данных по каждому инструменту с помощью fetch_moex_data.
Расчет суммарного объема торгов за 14 дней.
Формирование списка из 20 акций с наибольшим объемом.
Таким образом, отбираются бумаги с высоким оборотом, что повышает надежность тестирования стратегии и снижает риск торговли неликвидными активами.
Реализация бэктестинга через backtesting.py. Тестирование стратегии на исторических данных
Зачем всё разделил на модули?
Разделение кода на модули делает его более удобным для сопровождения, масштабирования и переиспользования. В нашем случае:
data_loader.py отвечает за загрузку данных с Московской биржи.
scanner.py фильтрует ликвидные бумаги.
backtester.py выполняет бэктестинг.
strategy.py содержит описание стратегии.
main.py запускает сканирование и тестирование
Такой подход позволяет независимо модифицировать и тестировать каждый компонент системы.
Пример кода для бэктестинга с использованием backtesting.py
import asyncio
import pandas as pd
from backtesting import Backtest
from data_loader import fetch_moex_data
from strategy import LongOnlyPMAMultiTimeframeATRTrailingStop

async def run_backtest(ticker):
    print(f"\n{'='*50}")
print(f" Интересные статьи
Интересные статьи