20 октября 2026 года Фонд «Сколково» наконец утвердил приказ о долгожданном порядке расчета суммы профильных доходов участников Сколково. С января резиденты могут получать доходы от иной деятельности, но их доля не должна превышать 30% всех доходов. Вот только как именно считать эту долю, до сих пор было непонятно.
Порядок должен был утвердить отдельный приказ, и вот, спустя 9 месяцев, он с нами) Спойлер: приказ получился коротким и лишь определил бухгалтерскую базу расчета, перечень исключаемых доходов и формулу прибыли, которую нельзя распределять.
На связи Евгений Яковенко руководитель налоговой практики AG-LEGAL. Ниже разберу, как теперь считать 70/30 и что резидентам обязательно нужно сделать до сдачи годового отчета за 2026 год.
Как появилось правило 70/30
С 23 января 2026 года действует новая редакция Правил осуществления исследовательской деятельности и коммерциализации ее результатов для резидентов Сколково. Правила разрешили участнику вести иные виды финансово-хозяйственной деятельности при двух условиях:
доход от такой деятельности по итогам отчетного периода не превышает 30% суммы всех доходов;
доходы от такой деятельности не направляются на выплату дивидендов. Новый приказ переводит это ограничение в расчет части чистой прибыли, которую нельзя распределять.
Из-за этого модель часто называют правилом 70/30.
Для простоты дальше я буду называть доходы от коммерциализации результатов исследовательской деятельности «профильными», а доходы от иных видов деятельности — «непрофильными». В самих Правилах используются более длинные формулировки, но многие резиденты Сколково привыкли уже к этим формулировкам.
До выхода приказа оставалось непонятно, по какой методике включать тот или иной доход в профильный или непрофильный. Например, могла ли положительная курсовая разница испортить пропорцию? К какому доходу отнести деньги полученные по гранту? Как учитывать прощенный заем, восстановленный резерв или проценты?
Приказ № 285-Пр ответил именно на эти вопросы.
База расчета: бухгалтерский учет, а не движение денег
Для целей правила 70/30 доходами признаются доходы участника по данным именно бухгалтерского учета. Сумма всех доходов определяется по формуле:
Сумма всех доходов = доходы от реализации + прочие доходы − исключаемые доходы
Для компаний, применяющих стандартный план счетов, исходной базой становятся кредитовые обороты по счету 90.01 «Выручка» и счету 91.01 «Прочие доходы». Затем база корректируется на доходы, которые приказ разрешает не учитывать.
Это важное уточнение, так как поступления на расчетный счет, данные налогового учета или формулировка в платежном поручении сами по себе расчет не определяют. Необходима сверка с регистрами бухгалтерского учета и отчетом о финансовых результатах.
Для участников, которые ведут учет иначе, используются их регистры: книги учета фактов хозяйственной жизни, ведомости и другие применяемые документы.
Какие доходы не включаются в расчет
Good news: приказ установил 11 групп доходов, которые можно исключить из расчёта 70/30 (сумм всех доходов). Это действительно полезное уточнение, т.к. раньше некоторые бухгалтерские операции могли заметно влиять на пропорцию, хотя к коммерциализации технологий отношения не имели.
Чтобы не разбирать все 11 групп по отдельности, я собрал их в несколько смысловых блоков.
Целевое финансирование
Из базы исключаются гранты, субсидии и иные поступления, которые по экономической сути являются целевым финансированием исследований или коммерциализации. Это логичное решение, потому чтогрант финансирует проект, но не должен искусственно увеличивать долю коммерциализации, а тем более превращаться в иной доход.
Безвозмездные поступления и финансовая помощь
Не учитываются безвозмездно полученные активы, включая имущество по договору дарения, финансовую помощь учредителей и иных лиц, а также прощение или новацию долга по заемным средствам. Для тех кто воспринял это как способ вывода части дохода из расчета скажу сразу - просто переоформить доход как финансовую помощь, чтобы улучшить пропорцию, не получится, в приказе предусмотрена специальная антиобходная оговорка (о ней я скажу далее).
Компенсационные и технические бухгалтерские доходы
В расчет не включаются:
суммы, взысканные по вступившему в силу судебному решению, а именно,штрафы, пени и другие санкции за нарушение договоров;
возмещение убытков и ущерба;
положительные курсовые разницы;
выявленное при инвентаризации имущество;
восстановленные оценочные резервы и обязательства;
отдельные результаты переоценки основных средств и нематериальных активов.
Именно эти показатели могли наиболее заметно искажать пропорцию без какой-либо связи с реальной структурой бизнеса. Теперь такой риск существенно ниже.
Цессия, факторинг, скидки и бонусы
Доход от уступки требования исключается, если поступление по соответствующему обязательству уже ранее учитывалось в доходах участника. Это позволяет не учитывать одну экономическую операцию дважды.
Скидки, премии и бонусы поставщиков также могут не включаться в базу, если по экономической сути они уменьшают ранее понесенные расходы на товары, работы или услуги для исследований и коммерциализации.
Исключение не работает, если вознаграждение связано с самостоятельным привлечением клиентов, продвижением, агентской или иной посреднической деятельностью участника. Многие участники “Сколково” работают по агентской схеме и исключение такого вида дохода могло бы открыть ящик Пандоры.
Акции и доли
Доход от реализации или иного выбытия акций и долей не учитывается если финансовый результат сделки отрицательный/нулевой или актив непрерывно принадлежал участнику более пяти лет. А вот если долю продали с прибылью до истечения пятилетнего срока, автоматически исключить такой доход из расчёта уже будет нельзя.
Проценты по займам
Проценты, полученные по договорам займа, не включаются в базу, если совокупное сальдо процентов по выданным и полученным займам отрицательное или равно нулю. Но есть нюанс. Допустим, компания получила 10 млн рублей процентов, а уплатила 9 млн. Сальдо положительное, поэтому условие исключения не выполняется. По буквальному прочтению приказа, в общую сумму доходов могут попасть все 10 млн рублей, а не только положительная разница в 1 млн.
Кроме того, приказ говорит именно о договорах займа. Проценты по банковским депозитам прямо не исключены. Поэтому следуя консервативному подходу стоит учитывать их в общей сумме и относить к иным доходам, если у компании нет убедительного основания считать иначе.
Как теперь считать долю иной деятельности
С исключениями разобрались. Теперь посмотрим, как рассчитать долю непрофильных доходов и проверить, укладывается ли компания в лимит 30%. Формула приказа выглядит так:
Доля иных доходов = доходы от иных видов деятельности / скорректированная сумма всех доходов.
Если результат превышает 30%, участник нарушает условие пункта 12 статьи 4 правил. Лимит применяется ко всей иной деятельности совокупно. Нельзя получить по 29% дохода от аренды, перепродажи и консалтинга и считать, что по каждому направлению лимит соблюден.
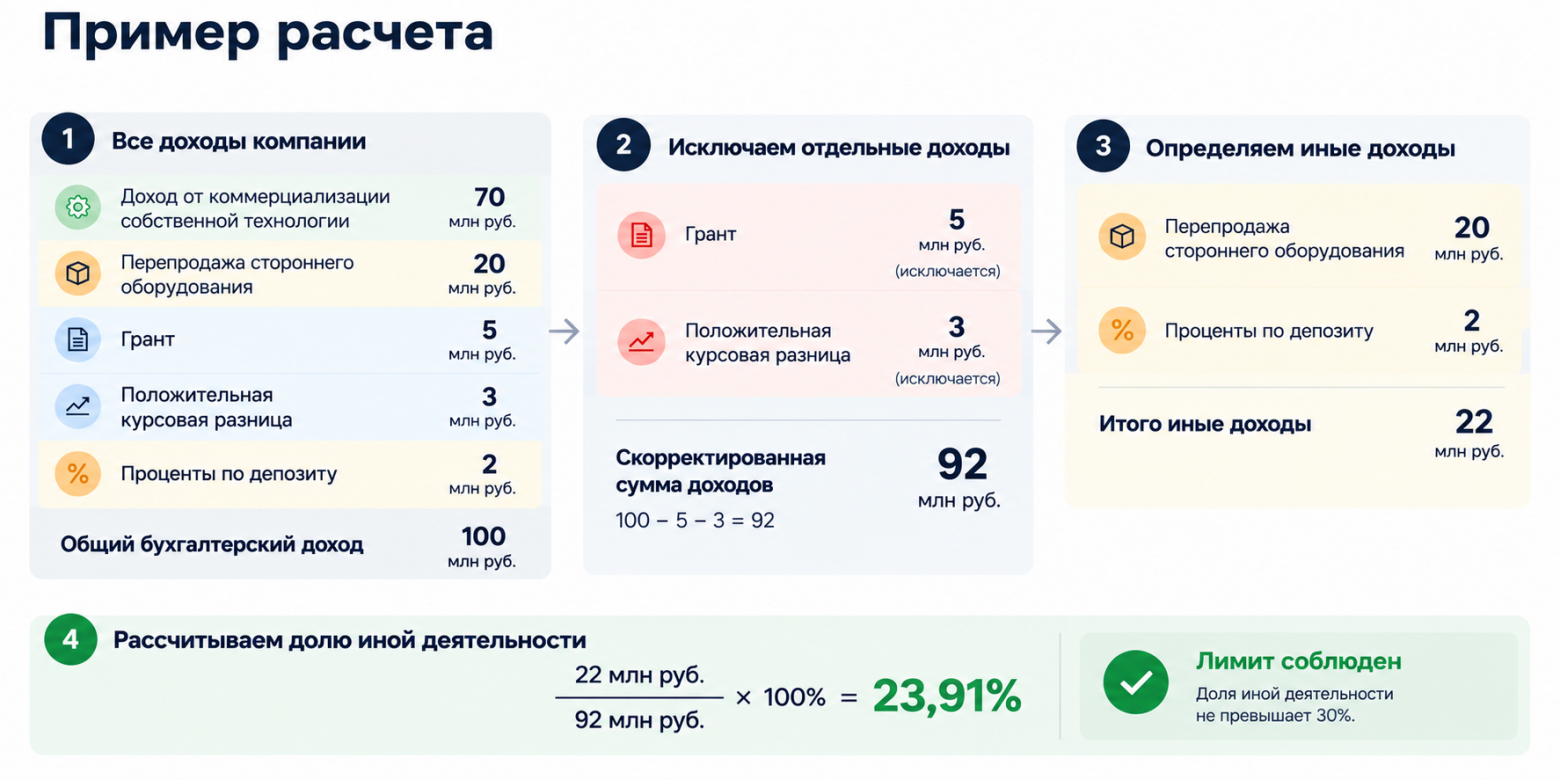
Но обратите внимание на нюанс, что грант и положительная курсовая разница не помогают выполнить норматив, поскольку исключаются из расчёта. А вот проценты по депозиту могут ухудшить пропорцию, хотя компания не начинала никакой новой коммерческой деятельности. Поэтому при расчёте 70/30 важно учитывать не только выручку от основных направлений бизнеса, но и прочие доходы, которые остаются в расчётной базе.
Бухгалтерский счет не определяет профильность
На мой взгляд, самый важный пункт приказа это не формула и даже не перечень исключений, а положение об экономической сущности операции.
Фонд будет относить доход к коммерциализации или иной деятельности исходя из фактически осуществляемой хозяйственной деятельности независимо от бухгалтерского счета, на котором отражен доход.
И здесь есть нюанс, правильно отразить доход в бухгалтерии ещё не значит доказать, что он профильный. Из этого следуют практические выводы:
отражение поступления на счете 90.01 не делает его доходом от коммерциализации;
слово «лицензия» в договоре не подтверждает наличие собственного объекта коммерциализации;
договор с названием «НИОКР» не поможет, если фактически компания выполняет обычную несвязанную разработку;
услуга с использованием собственного ПО не становится профильной, если программа играет лишь вспомогательную роль;
бухгалтерская аналитика должна соответствовать реальному содержанию договоров, технических заданий, актов и фактического исполнения.
Именно в этой части приказ усиливает, а не снижает риски резидентов. Формула стала понятнее, но Фонд сохранил широкое пространство для содержательной оценки каждой операции.
Новая формула дивидендов
До выхода приказа было ясно, что прибыль от иной деятельности нельзя направлять на дивиденды. Но не было понятно, как именно определить эту прибыль, особенно если компания несет общие расходы сразу по нескольким направлениям.
Фонд выбрал простой пропорциональный подход. Сначала определяется доля иных доходов. Затем рассчитывается часть прибыли, которую нельзя распределять:
Не распределяемая прибыль = чистая прибыль × доля иных доходов.
Допустимая к распределению часть:
Допустимая прибыль = чистая прибыль − не распределяемая прибыль.
Давайте на примере:
скорректированная сумма всех доходов — 100 млн рублей;
иные доходы — 20 млн рублей;
доля иных доходов — 20%;
чистая прибыль — 30 млн рублей.
Получается, максимальная сумма прибыли, допустимая к распределению, составляет 24 млн рублей (30 млн рублей - 20%). Если компания получила убыток, нераспределяемая часть признаётся равной нулю.
Почему эта формула спорная
Приказ не учитывает фактическую структуру расходов, а ориентируется только на долю доходов. Например, даже если непрофильная деятельность принесла 20% дохода и оказалась убыточной, 20% общей чистой прибыли нельзя будет распределить. В первоначальном прогнозе я предполагал раздельный учёт доходов и расходов, но Фонд выбрал более простой, хотя и менее точный с экономической точки зрения механизм.
С какого периода применяется порядок
Для действующих участников отчетным периодом признается календарный год — с 1 января по 31 декабря. В первый год статуса расчет производится с даты присвоения статуса до 31 декабря.
Новый порядок применяется начиная с 2026 года. То есть действующие резиденты должны рассчитывать 70/30 за весь календарный год, а не с 23 января или с даты окончания шестимесячного срока на приведение деятельности в соответствие. Есть и оговорка для 2025 года: новый порядок можно применять в части, улучшающей положение участника по сравнению с прежними правилами.
Компании, в отношении которых продолжается камеральная проверка за 2025 год либо которым направлены предупреждения или предписания, могут пересчитать показатели с учетом нового перечня исключений и оценить возможность использовать расчет в пояснениях или возражениях Фонду. Это не означает автоматического пересмотра уже принятых решений. Но основание для дополнительной правовой позиции приказ дает.
Антиобходная оговорка
Исключения не применяются к операциям, направленным на обход законодательства и Правил, не соответствующим реальному экономическому смыслу или не имеющим разумной деловой цели. В таких случаях Фонд может включить соответствующие поступления обратно в общую сумму доходов. Поэтому искусственно переоформлять выручку как финансовую помощь, прощение долга или бонус поставщика не стоит. Фонд будет оценивать не только документы, но и реальную экономическую цель операции.
Что получилось с моим прогнозом
До выхода приказа я предполагал, что Фонд введет более широкую методику: свяжет расчет с реестром договоров, перечислит профильные формы коммерциализации, установит правила для смешанных договоров и определит документы, подтверждающие связь дохода с объектом коммерциализации.
Часть прогноза подтвердилась, часть — нет.
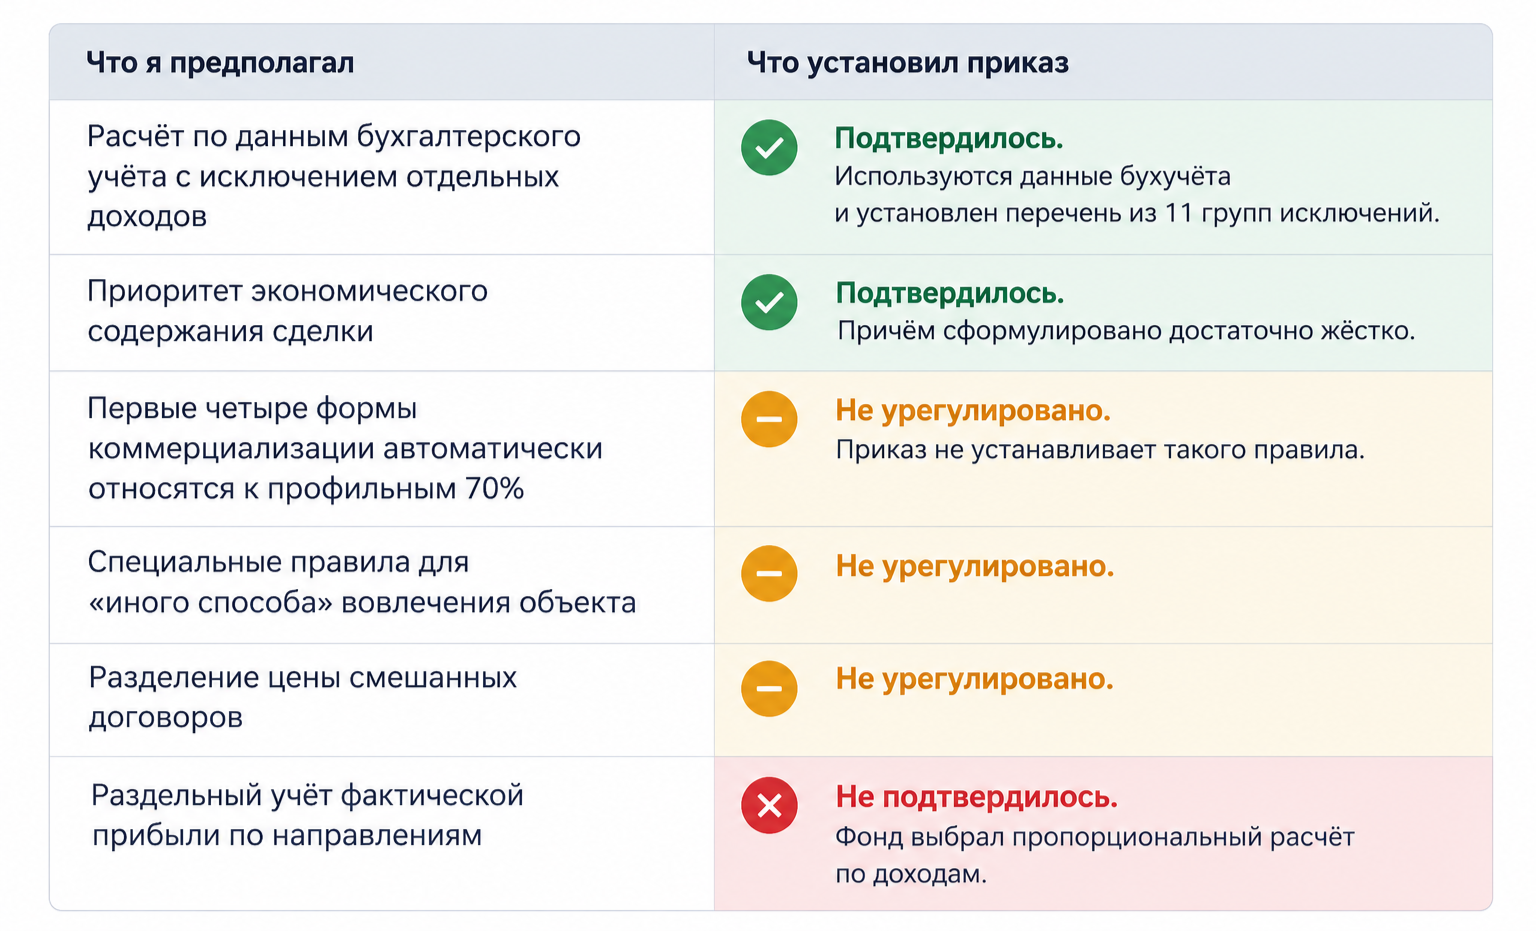
Главный прогноз о первых четырех формах коммерциализации приказ не подтвердил, но и не опроверг, он просто не регулирует эту часть. Квалификация дохода остается в Правилах. Резидент по-прежнему должен доказать наличие объекта коммерциализации, права на него, связь с инновационным проектом и соответствующую форму вовлечения объекта в экономический оборот.
Чего в приказе нет и почему это важно
Нет закрытого перечня доходов от коммерциализации
Приказ не говорит, что лицензионная выручка, продажа собственного продукта, НИОКР или услуги с существенным использованием объекта автоматически относятся к 70%. Каждая такая операция по-прежнему требует проверки по правилам. Например, перепродажа чужой лицензии не станет коммерциализацией только потому, что договор назван лицензионным.
Не урегулирован «иной способ» вовлечения объекта
Правила допускают иные законные способы коммерциализации. Это может быть платформенная комиссия, рекламная модель, доля в доходе партнера, передача технологии в сложной агентской конструкции или монетизация данных.
Приказ не установил специальных критериев для таких моделей. Поэтому использовать их как основу выполнения 70-процентной части без письменной позиции Фонда по-прежнему рискованно.
Нет правил для смешанных договоров
Один договор может включать лицензию на собственное ПО, поставку стороннего оборудования, внедрение, обучение и последующую поддержку.
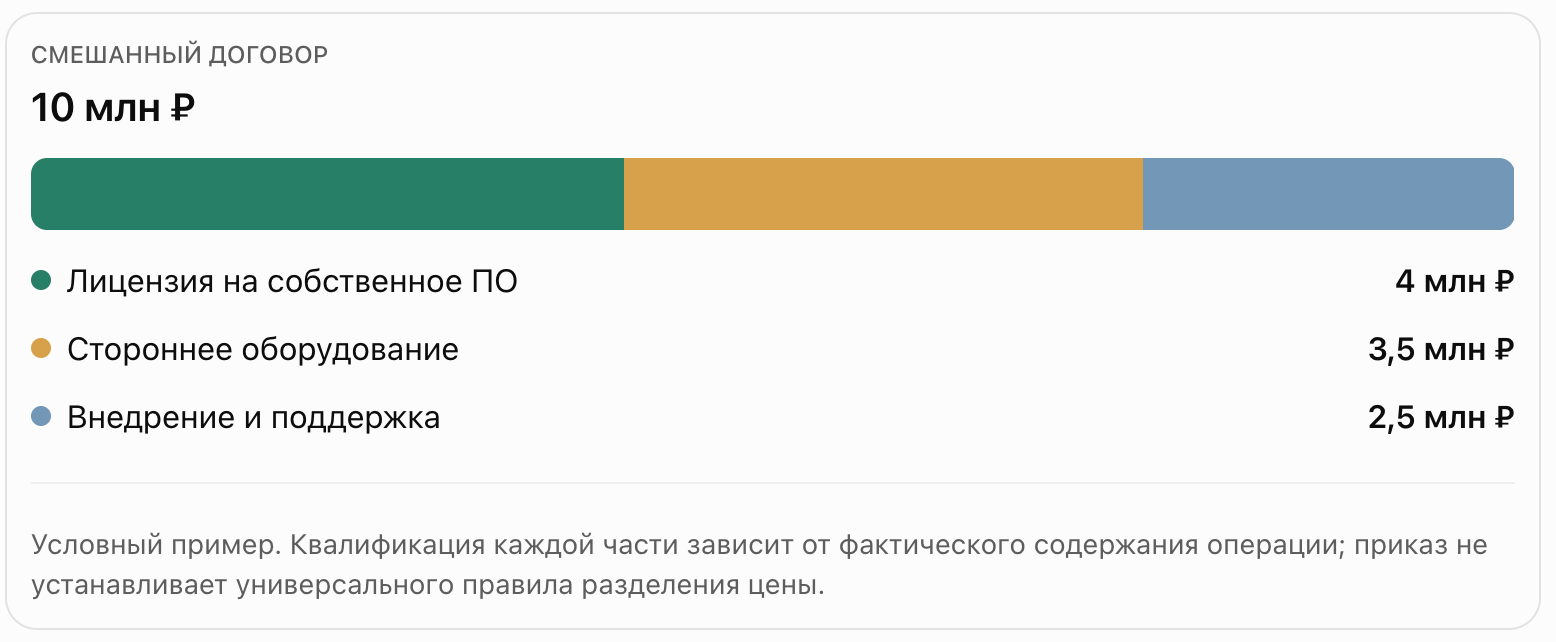
Приказ не отвечает, нужно ли обязательно разделять цену и что произойдет, если стороны этого не сделали. Скорее всего следует применять консервативный подход: самостоятельные предметы и их стоимость лучше выделять в договоре, спецификации, актах и бухгалтерской аналитике заранее.
Нет отдельной процедуры проверки
Приказ не описывает реестр договоров, камеральную проверку и перечень подтверждающих документов. Однако инструкция по заполнению годового отчета за 2025 год уже требует связывать выручку по счету 90.01 с объектом коммерциализации и формой его вовлечения.
Поэтому я не ожидаю, что проверка ограничится итоговой формулой. Фонд сможет сопоставлять расчет с договорами, техническими заданиями, актами, правами на РИД, бухгалтерскими регистрами и фактическим ходом проекта.
Почему правильно посчитать 70/30 ещё недостаточно
Приказ № 285-Пр нельзя считать полной методикой расчёта профильной и непрофильной выручки. Он объяснил, как считать доходы, но оставил главный вопрос: где заканчивается коммерциализация и начинается иная деятельность? Поэтому значение договорной и технической документации только выросло. Прежде чем бухгалтер сможет правильно рассчитать долю доходов, юристам и технической команде придётся разобраться:
какой объект коммерциализации используется в сделке;
когда и в рамках какого проекта он создан;
какие права на него принадлежат участнику;
какую функцию объект выполняет для заказчика и насколько существенно его использование;
какая часть цены относится к объекту, а какая — к сопутствующим товарам и услугам.
Главный риск 2026 года именно в квалификации деятельности. Недостаточно выбрать правильный ОКВЭД и назвать договор технологическим или вставить в него предложение о том, что деятельность осуществляется в рамках инновационного проекта. Фонд будет оценивать реальное содержание операции.
Что резиденту сделать до конца 2026 года
1. Пересчитать показатель с 1 января. Сформировать обороты по счетам 90.01 и 91.01 за весь 2026 год, даже если деятельность приводилась в соответствие с новыми правилами позднее.
2. Подтвердить каждое исключение. Для грантов, курсовых разниц, резервов, судебных взысканий, финансовой помощи и других исключений следует подготовить расшифровку и подтверждающие документы.
3. Классифицировать все оставшиеся доходы. По каждой существенной операции нужно определить:
доход от коммерциализации;
доход от иной деятельности;
спорный доход, требующий дополнительного обоснования или позиции Фонда.
4. Проверить проценты и финансовые операции. Особого внимания требуют:
банковские депозиты;
выданные и полученные займы;
дивиденды от других обществ;
продажа долей и акций;
прощение задженности и финансовая помощь.
5. Пересмотреть смешанные договоры. Если договор соединяет собственную технологию, чужие товары, внедрение, обучение и поддержку, желательно выделить самостоятельные предметы, цены и результаты исполнения.
6. Рассчитать ограничение на дивиденды. Перед принятием решения о распределении прибыли необходимо определить долю иных доходов и максимальную сумму, допустимую к распределению. Если дивиденды уже распределялись в 2026 году, стоит отдельно проверить соответствие принятого решения новой формуле.
7. Подготовить доказательства экономической сущности. По доходам от коммерциализации должны быть собраны:
договоры и технические задания;
спецификации и акты;
документы о создании объекта и правах на него;
описание использования технологии;
результаты работы системы, отчеты, протоколы и иные технические доказательства;
связь объекта с инновационным проектом, внесенным в реестр.
8. Не работать ровно на границе. Формальный лимит составляет 30%, но безопаснее оставить запас. Одна крупная операция в декабре или переквалификация спорного договора может изменить итоговую долю. Внутренний управленческий ориентир 20–25% иных доходов выглядит надежнее, чем попытка закончить год с результатом 29,9%.
Вывод
Приказ № 285-Пр наконец сделал правило 70/30 понятным с точки зрения расчётов. Теперь резиденты «Сколково» знают, какие бухгалтерские показатели использовать, какие доходы исключать и как определять ограничения на распределение прибыли.
Однако приказ не снял главный вопрос: какие именно доходы можно считать результатом коммерциализации? Резидентам по-прежнему необходимо подтверждать связь между инновационным проектом, результатами исследований и разработок, объектом коммерциализации, условиями договора и фактически полученным доходом.
На мой взгляд, именно квалификация доходов, а не сама формула расчёта, станет основным источником споров с Фондом. Особенно это касается компаний со смешанными договорами, платформенными бизнес-моделями и услугами, в которых собственные технологии используются наряду со сторонними решениями.
Если вы не уверены, какие доходы вашей компании можно отнести к коммерциализации, лучше разобраться с этим до подачи годового отчёта. Я могу помочь проверить структуру доходов, и подготовить правовое обоснование для расчёта 70/30. Буду нужен, пишите/звоните в https://t.me/aglrequest